Domain kunststoffhalterung.de kaufen?
Wir ziehen mit dem Projekt
kunststoffhalterung.de um.
Sind Sie am Kauf der Domain
kunststoffhalterung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kunststoffhalterung.de kaufen?
Wer sind die Träger für die Unfallversicherung?
Die Träger für die Unfallversicherung können je nach Land unterschiedlich sein. In Deutschland sind dies in der Regel die gesetzlichen Unfallversicherungsträger, wie beispielsweise die Berufsgenossenschaften und Unfallkassen. In anderen Ländern können private Versicherungsunternehmen oder staatliche Institutionen für die Unfallversicherung zuständig sein. **
Wer ist der Träger der gesetzlichen Unfallversicherung in der Landwirtschaft?
Wer ist der Träger der gesetzlichen Unfallversicherung in der Landwirtschaft? **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
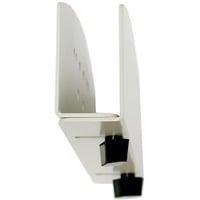
Makita Halterung m. Klemme (TK00ET03F1)Das Produkt Makita Halterung m. Klemme mit der EAN 00088381597371 ist aktuell zum Preis von 207.00 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:Makita (TK00ET03F1)207,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer ist der Träger der gesetzlichen Unfallversicherung für private und gemeinnützige Krankenhäuser?
Wer ist der Träger der gesetzlichen Unfallversicherung für private und gemeinnützige Krankenhäuser? Die gesetzliche Unfallversicherung für private und gemeinnützige Krankenhäuser wird von der Berufsgenossenschaft für Gesundheitsdienst und Wohlfahrtspflege (BGW) getragen. Die BGW ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten in diesen Einrichtungen. Sie bietet den Beschäftigten in Krankenhäusern Schutz und Unterstützung bei Arbeitsunfällen und arbeitsbedingten Gesundheitsgefahren. Die BGW übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und finanzielle Entschädigungen im Falle eines Arbeitsunfalls. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
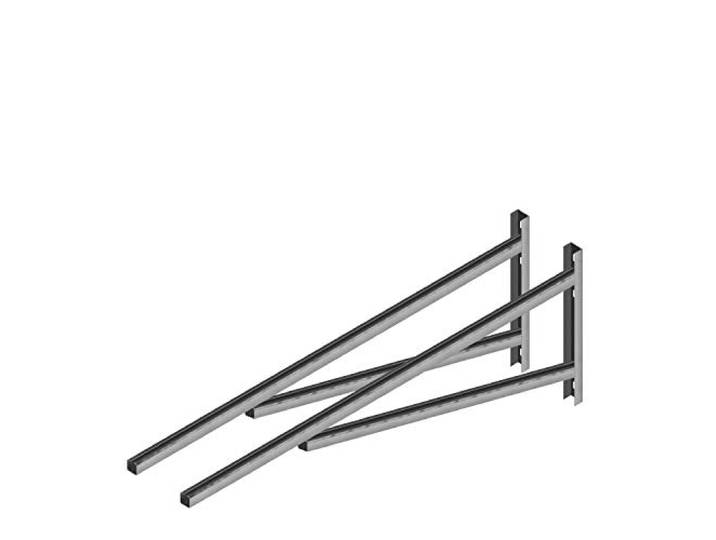
Wandkonsole 1304 mm Länge kürzbar hochwertiger Edelstahl Schornstein Halterung Wand Befestigung Wandstütze TrägerWandkonsole 1304 mm Länge kürzbar hochwertiger Edelstahl Schornstein Halterung Wand Befestigung Wandstütze Träger. stabile Wandkonsole aus hochwertigem Edelstahl Für Schornsteine und ähnliche Aufbauten fast aller Hersteller 1304 mm lang, kürzbar (bis max zur Diagonalstrebe) Befestigung für die Grundplatte des Schonsteins inklusive die entsprechenden Schrauben für die Wandmontage sind NICHT im Lieferumfang enthalten, da diese stets an die Situation angepasst sein müssen175,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer sind die Träger für die Unfallversicherung?
Die Träger für die Unfallversicherung können je nach Land unterschiedlich sein. In Deutschland sind dies in der Regel die gesetzlichen Unfallversicherungsträger, wie beispielsweise die Berufsgenossenschaften und Unfallkassen. In anderen Ländern können private Versicherungsunternehmen oder staatliche Institutionen für die Unfallversicherung zuständig sein. **
-
Wer ist der Träger der gesetzlichen Unfallversicherung in der Landwirtschaft?
Wer ist der Träger der gesetzlichen Unfallversicherung in der Landwirtschaft? **
-
Wer ist der Träger der gesetzlichen Unfallversicherung für private und gemeinnützige Krankenhäuser?
Wer ist der Träger der gesetzlichen Unfallversicherung für private und gemeinnützige Krankenhäuser? Die gesetzliche Unfallversicherung für private und gemeinnützige Krankenhäuser wird von der Berufsgenossenschaft für Gesundheitsdienst und Wohlfahrtspflege (BGW) getragen. Die BGW ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten in diesen Einrichtungen. Sie bietet den Beschäftigten in Krankenhäusern Schutz und Unterstützung bei Arbeitsunfällen und arbeitsbedingten Gesundheitsgefahren. Die BGW übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und finanzielle Entschädigungen im Falle eines Arbeitsunfalls. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Makita Halterung m. Klemme (TK00ET03F1)Das Produkt Makita Halterung m. Klemme mit der EAN 00088381597371 ist aktuell zum Preis von 207.00 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:Makita (TK00ET03F1)207,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.